
Урок 6. Анализ финансовых показателей (отчетности) компаний
Отчетность компаний, будь то консолидированная (МСФО и US GAAP) или неконсолидированная (РСБУ) состоит из 2 разделов – Отчет о прибылях и убытках и баланс.
В разделе «Отчет о прибылях и убытках» нас интересует прежде всего такие показатели как Выручка, EBITDA и чистая прибыль.
Отчетность за 1-й квартал (3 мес), 1-е полугодие (6 мес) и первые 9 месяцев года всегда следует сравнивать только с аналогичными периодами предыдущего года (в отчетности обычно всегда присутствует). Вот, к примеру, как выглядит таблица показателей для Газпрома (нажмите на картинку чтобы увеличить):
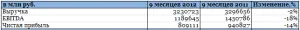
Также можно дать прогнозы по всем показателям методом экстраполяции. К примеру, в таблице выше за 9 месяцев 2012 года чистая прибыль снизилась на 14%, значит и за весь 2012 год вероятно прибыль снизится на 14%. Т.е. нам нужно найти значение чистой прибыли за 2011 год и отнять 14%.
Также для красоты и наглядности можно показать как изменялись финансовые показатели компании по годам за последние 5-10 лет.
Если прибыль значительно увеличилась/уменьшилась, то следует указать с чем это связано – об этом часто пишут в презентациях компаний, а затем эта информация перепечатывается различными новостными порталами.
В разделе «Баланс» нас интересуют прежде всего Пассивы. Все значения (а это акционерный капитал, долгосрочная и краткосрочная задолженость) сравниваются со значениями завершенного предыдущего года (а не с аналогичным периодом как в отчете о прибылях и обытках).
Навигация:
- Перейти к следующему уроку
- Вернуться к оглавлению
Статья опубликована 1 января 2012: цены, тарифы и интерфейсы упомянутых сервисов с тех пор могли измениться.
Читайте также
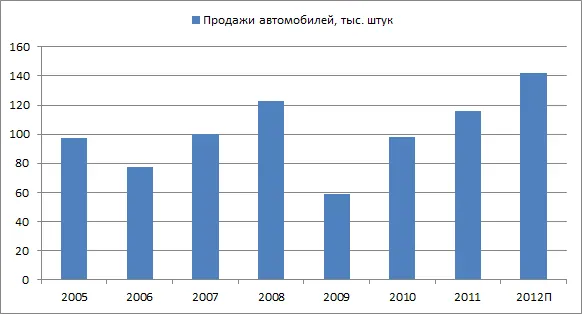
Урок 7. Анализ операционных (производственных) показателей
Для каждой компании характерны определенные операционные (производственные) показатели.
Урок 5. Виды отчетности компаний
Для начала следует знать что такое консолидированная и неконсолидированная отчетность.
Урок 3. Структура аналитической статьи
Перед тем как описать про структуру аналитической статьи, я хочу чтобы вы посмотрели на одну из моих статей в Инвесткафе: Акрон идет на обгон При первом…
Курс финансового аналитика
Я предлагаю любому желающему обучиться профессии финансового аналитика и зарабатывать 1000 рублей за одну опубликованную аналитическую статью.
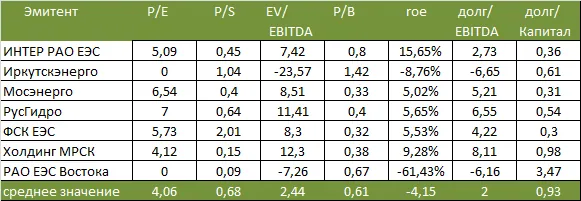
Урок 4а. Возможные ошибки при составлении сравнительного анализа
Рассмотрим несколько типовых ошибок по сравнительному анализу. Пример 1.