
Московская биржа выходит на IPO
Меня часто спрашивают — почему я перестал писать АНАЛитику в Инвесткафе (investcafe.ru, далее просто Кафе)? Ведь там вроде как неплохо платят (1000 руб за статью), а для меня, безработного полубомжа, это неплохие деньги? Ну что же постараюсь ответить на этот вопрос, а заодно напишу АНАЛитическую статью про Московскую биржу, которая решилась выйти на IPO. Собственно говоря, не хочу уже больше ничего писать на свой финансовый сайт plus-invest.ru (который постепенно превращается в сборник фуфловых финансовых статей а-ля ГС), буду писать все свои АНАЛитические мыслишки сюда.
Ну а теперь вернемся к нашим баранам. Точнее — к Московской бирже. Начну с отчетности биржи и аналитических материалов.
Отчетность и эмиссионные документы Московской биржи, а также аналитические отчеты других компаний
В аналитических обзорах других компаний (просмотрел отчеты Атона, КИТФинанс и UFS Investment Company) нигде не увидел расчета балансовой стоимости одной акции биржи. Это было бы для инвесторов весьма ценной информацией, в особенности для сторонников стоимостного инвестирования.
Диапозон цены за одну акцию составляет 55-63 рубля. На текущий момент количество акций биржи (вместе с дополнительным выпуском от 30 октября прошлого года) составляет 2 397 409 846 акций номинальной стоимостью 1 рубль. Отсюда рыночная капитализация после IPO составит 131 857/151 037 (соответственно от нижней и верхней границы) миллионов рублей.
Последняя доступная отчетность по МСФО представлена на конец 3 квартала 2012 год. Исходя из нее я старым добрым методом экстраполяции рассчитал прогнозные значения на конец 2012 года. Получились следующие цифры: чистая прибыль за 2012 год составила 8 555, а выручка 21 248 миллионов рублей, Прогнозное значение капитала на конец 2012 года составляет 47 731, а общий долг — 244 072 миллионов рублей. Долговая нагрузка высокая (Долг/капитал=5,11), которая образовалась в результате объединения двух бирж (РТС и ММВБ) в одну, достаточно быстро сокращается. Рентабельность хорошая, по моим оценкам за 2012 год составит 29,6%. Отсюда следует сделать вывод, что большая часть прибыли компании идет на сокращение долговой нагрузки. Я позитивно оцениваю такой подход. Любопытно, что средства от IPO пойдут, увы и ах, не только на сокращение долговой нагрузки, что вызывает определенные вопросы. Вот выдержка из презентации:
ОАО Московская биржа планирует использовать привлеченные в результате IPO средства для дальнейшего увеличения размера собственных средств своего дочернего банка — ЗАО АКБ «Национальный Клиринговый Центр», осуществляющего функции клиринговой организации, а также для обновления своей IT-инфраструктуры.
Теперь можно посчитать балансовую стоимость акции. Она составляет 19,9 рублей за акцию до IPO и 24,5 рубля после, что почти в 2,5 раза ниже цены предлагаемой в ходе IPO. Да, акции стоят довольно дорого, однако учитывая высокую рентабельность биржи и монопольное положение на рынке такая цена выглядит оправданной.
И еще покажу пару интересных картинок:
Очень любопытная круговая диаграмма. Почти половина дохода биржи составляет процентных доход. Кто бы мог подумать!? Московская биржа — почти банк. При этом, все аналитики в один голос твердят, что процентный доход будет снижаться в связи с переходом режима торгов на другую схему. В это я верю. Однако следует учитывать, что при переходе на другой режим торгов увеличится выручка с комиссий из-за более привлекательных условий.
(нажмите на картинку чтобы увеличить)
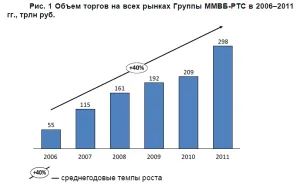
На эту картинку почему-то никто не обратил особого внимания, однако посмотрите: во время кризиса объемы торгов биржи не только не уменьшились, но даже увеличились. Здесь следует вывод, что акции биржи защищены от разного рода кризисов. Их можно использовать в качестве защитных инвестиций.
Сравнительный анализ акций Московской биржи
Сравнительный анализ — самое большое зло, которое придумали финансовые АНАЛитики. Хотя нет, самое большое зло — это DCF, именно поэтому DCF в этом посте я рассчитывать не буду.
Однако, тем не менее, без сравнительного анализа не обходится мало-мальски «грамотная» аналитическая статья. Сравнительный анализ — это классика, поэтому я его таки приведу (рассчеты показателей для Московской биржи приведены по нижней границе размещения акций):
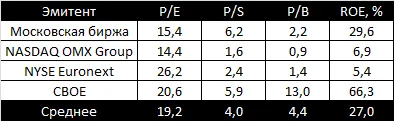
Исходя из таблицы можно увидеть вполне адекватные показатели. P/E достаточно низкое. Акции компании оценены справедливо. Кстати, аналитики КИТФинанса рассчитали показатели немного иначе: P/E=16,6/19; Р/В=3/3,42. Очевидно, это данные без учета допэмиссии.
Сильные стороны Московской биржи
- Практически монопольное положение на Российском рынке: какие-либо серьезные конкуренты у биржи отсутствуют
- Очень хороший стабильный диверсифицированный бизнес. В отличие от других мировых аналогов, биржа предлагает свои услуги как на рынке валюты, так и на фондовом рынке и рынке деривативов.
- Высокая рентабельность (почти 30%)
Что мне не нравится в этом IPO
- IPO навязали сверху. Это очередной шаг правительства по превращению России в МФЦ
- Не совсем понятно куда будет идти прибыль от IPO. Учитывая этот пункт и пункт выше становится понятно, что IPO Московской биржи — это пиар и ничего более.
- Высокая долговая нагрузка биржи
В целом, минусы далеко не самые плохие. То что IPO навязали сверху — это в какой-то мере даже позитив для buy side инвесторов.
Итого
Вот здесь обычно в Кафе делается целевой прогноз или что-то в этом роде. Я не любитель прогнозов, прогнозы — это дело неблагодарное, поэтому прогнозировать ничего не буду. Однако, скажу следующее:
Я с большим скепсисом отношусь к различным IPO. Я считаю, что в подавляющем большинстве случаев IPO проводится для того чтобы под шумиху продать инвесторам акции по дорогой цене. Так было и с «Русским морем», и с «ВТБ» и с «Ютинет». За рубежом это Facebook. Можно привести еще множество примеров, но эти я больше всего запомнил.
Так вот, в данном IPO все по-другому. Инвесторам предлагается не какой-то дешевый старт-ап или кустарное производство. Это биржа, детка, биржа! Причем ведущая в России и даже в Восточной Европе. Главная цель IPO — это пиар, а не просто способ навариться на лохах. Подавляющее большинство акций российских публичных компаний торгуются на Московской бирже и можно даже назвать ее положение монопольным. Я не сомневаюсь, что акции биржи впоследствии войдут в индекс ММВБ. На мой взгляд, покупать ее акции однозначно стоит, хоть и после IPO. Вот еще видео на заметку:
Ссылки на источники данных:
- Презентация IPO Московской биржи
- Аналитический отчет КИТФинанс
- Данные по зарубежным компаниям от Google/finance
- Сайт Московской биржи
P.S.: продолжаю набирать людей на обучение по курсу финансового аналитика. Думаю еще возьму 2-3 человека по 1000 рублей, затем увеличу цену до 2000.
P.P.S.: я сейчас за российским фондовым рынком не слежу, поэтому этот обзор вышел слишком поздно (IPO будет 15 февраля), но если вы хотите увидеть мой аналитический обзор о какой-нибудь компании (даже зарубежной), собирающейся выйти на IPO — пожалуйста, сообщите мне, я люблю об этом писать. Мои контакты.
Статья опубликована 12 февраля 2013: цены, тарифы и интерфейсы упомянутых сервисов с тех пор могли измениться.
По теме: студия Landing Land — разработка лендингов и сайтов на CMS NetCat.
Читайте также
Нет ничего идеального
Блин, пишу параллельно посты про Александра Борисова (там и про мегамодное полотенце будет) и про Московскую биржу, скоро опубликую.
А какие клипы смотрите вы?
Уже было собрался писать свою разоблачающую статью про пожарника в стиле статей про fin-flame (в отличие от Полотенца у меня есть факты), но… почему-то…
Кнопку «бабло» создали! Мой отзыв о rublik.com
Как вы знаете, я люблю всякие лохотрончики и пирамиды, хотел даже создать свой лохотрон и кнопку «Бабло» . Так вот, оказывается кнопку «Бабло» уже создали!
Писать несколько статей в день: ты не лопнешь деточка?
Совсем недавно, буквально две недели назад я задался целью писать каждый день в блог.
Маты, брань и нецензурные выражения на сайте/блоге: как быть?
На страницах моего блога есть темы, которые выглядят провокационными и часто побуждают посетителей комментировать с определенной долей негатива, поэтому в…